ファクタリング
ファクタリングとは?仕組み・種類・手数料・融資との違いと注意点を解説【2026年最新】
公開 2026-03-08更新 2026-10-27ろい
ファクタリングとは、売掛債権を使って支払期日前に資金化したり、未回収に備えたりする仕組みです。買取型と保証型の種類、2社間と3社間の違い、入金までの期間、融資との違い、手数料の相場と追加費用、審査、会社の選び方10選、契約前チェックリスト、業種別の使い方、2026年の最新動向(取適法・手形廃止)、用語集、違法業者・給与ファクタリングの見分け方まで、30社以上を使った経営者が実データでまとめました。


プロモーションが含まれています
Q.ファクタリングってどんな仕組み?
2社間ファクタリング
3社間ファクタリング
まとめると「入金前の請求書を売って、手数料を引いた額を先に受け取る」仕組みです。借入ではないため、売掛先が支払えなくても代金を肩代わりする義務は原則ありません(償還請求権なしの契約の場合)。
この記事を読んでほしい方:売掛金(取引先からあとで受け取るお金)はあるのに、銀行の融資が間に合わない、または通りにくい。そんな中小企業や個人事業主の方に向けて書いています。「ファクタリングを初めて使う」「前に使ったけれど、あの手数料は高すぎなかったか」という方を思い浮かべています。
はじめまして、ろい(1979年生まれ)です。東京で事業をしています。創業のころから今まで、30社以上のファクタリング会社を実際に使ってきました。きっかけは、創業2年目に銀行から融資を断られたことでした。この記事は、私の実体験と、ファクット編集部が集めた掲載各社の公開データをもとにしています。
ファクタリングとは?意味と基本の仕組み
売掛債権を使った資金化や未回収への備えのこと
ファクタリングとは、売掛債権を使って、支払期日より前にお金を受け取ったり、未回収に備えたりする仕組みです。 売掛債権とは、請求書などで取引先からあとで代金を受け取る権利のことです。早くお金に換えるのが「買取型」、未回収に備えるのが「保証型」です。一般に「ファクタリング」と呼ばれるものの大半は買取型です。この記事も、買取型を中心に説明します。
買取型は、お金を借りる取引ではありません。返す義務はなく、決算書に借金として載ることもありません。たとえば100万円の請求書を、手数料10%でファクタリング会社に売ったとします。すると翌日には90万円が振り込まれます。来月末に売掛先(お金を払ってくれる取引先)から入る100万円は、ファクタリング会社に渡ります。2社間なら自分の口座を通して渡し、3社間なら売掛先から直接渡ります。流れはこれだけです。
売掛金が発生
取引先(売掛先)に商品・サービスを提供し、請求書を発行します。
売掛債権を売却
その請求書(売掛債権)をファクタリング会社に売却を申し込み、審査を受けます。
買取代金を受取
手数料を差し引いた代金が入金されます(最短即日)。ここで資金化が完了します。
期日に精算
支払期日に取引先から入金された売掛金を、あなたがファクタリング会社へ支払います。
2者間ファクタリングでは、取引先(売掛先)への通知なしで資金化できます。3者間では②の段階で取引先の承諾を得る代わりに、手数料が安くなります。
「借金ではない」とは、具体的には次の3つのことです。
- 信用情報に載らない(CIC・JICCなどに記録が残りません)
- 決算書に借金として計上されない(これを「オフバランス」と呼びます)
- 売掛先が倒産しても、返す義務がない(ノンリコースの場合)
3つ目だけは、契約の内容で変わります。「ノンリコース(償還請求権なし)」なら正規のファクタリングです。「リコース(あり)」なら、実質は貸し付けです。確かめ方は、後半の「契約で確認する項目」で説明します。
用語メモ
- 売掛債権/売掛金:商品やサービスを納めたあと、取引先から代金を受け取る権利。請求書がその証拠になります(詳しくは売掛金とは)。
- ノンリコース/償還請求権なし:売掛先が払えなくても、あなたが代わりに払う(買い戻す)必要がない契約。
- オフバランス:決算書に借金として載らないこと。借入と違い、財務の見え方が悪くなりません。
- 債権譲渡登記:売掛債権を譲ったことを、法務局に登録する手続き。2社間で求められることがあり、費用がかかります。
法律のうえでは、ファクタリングは民法の債権譲渡(第466条)と売買(第555条)にもとづく取引です。金融庁の注意喚起でも「事業者の資金調達の一手段」と位置づけられています。また政府は、約束手形の利用廃止に向けた取組(中小企業庁)を進めています。そのため、手形割引に代わる資金化の手段として、ファクタリングや電子記録債権(でんさい)が注目されています。手形がいつ使えなくなるかは約束手形・小切手の廃止スケジュールと中小企業の対応、でんさいの仕組みは電子記録債権(でんさい)の仕組みと資金化の方法で詳しく説明しています。
ファクタリングの種類(買取型・保証型、2社間・3社間)
買取型は売掛債権を売って支払期日前に資金化する
買取型は、売掛債権をファクタリング会社に売り、支払期日より前にお金を受け取る型です。手数料を引いた金額が、最短即日で振り込まれます。対象の債権や契約の形によって、いくつかの種類があります。入門の段階では、次の5つを知っておけば十分です。
| 種類 | どんなもの | 手数料の目安 |
|---|---|---|
| 2社間ファクタリング | 売掛先に知らせず、自社と業者の2社で完結。速さ重視 | 指数 10.3% |
| 3社間ファクタリング | 売掛先の承諾を得て行う。安いが承諾に時間がかかる | 指数 4.9% |
| 医療ファクタリング | 診療報酬・介護報酬が対象。売掛先が公的機関なので安い | 0.5〜3% |
| 注文書ファクタリング | 請求書を出す前の「受注段階」で資金化。対応会社は限られる | 会社による |
| 保証ファクタリング | 資金化はせず、売掛金の未回収リスクを保証してもらう型 | 保証料型 |
表の「指数」は、掲載各社の公開手数料から毎月算出しているファクット手数料指数の最新値です。この記事で主に扱うのは、上の2つ(2社間・3社間の買取型)です。注文書ファクタリングは注文書ファクタリング完全ガイドで詳しく書いています。なお「給与ファクタリング」は、この表のどれとも別物です。手を出してはいけません(理由は後半の「違法なファクタリング業者・給与ファクタリングの見分け方」で説明します)。
保証型は契約の範囲で未回収に備える
保証型は、資金化ではなく、取引先の倒産などに備える保険のような型です。売掛先が倒産などで払えなくなったとき、契約で決めた保証限度額の範囲で、ファクタリング会社が支払ってくれます。
- 保証料(売掛金額に対して年率数%が目安)を払います。資金化はしません
- 保証の上限額(保証限度額)と、対象になる事由(倒産・支払遅延など)は契約で決まります
- 売掛先が払わなかったとき、契約の範囲で保証金を受け取ります
向いているのは、売上の多くを大口の取引先に頼っている会社です。新しい取引先と大きな取引を始める会社にも向いています。ただし、すぐにお金が必要な場面の手段ではありません。資金繰りが目的なら、買取型を選びます。
2社間と3社間の違いは売掛先が関わるかどうか
買取型は、契約に関わる会社の数で 「2社間」と「3社間」 に分かれます。どちらを選ぶかで手数料の水準が大きく変わるので、この違いだけは最初に押さえてください。
いちばんの違いは「取引先に通知するかどうか」。通知なしの2者間は手数料が高め、通知ありの3者間は手数料が安くなります。
2者間ファクタリング
取引先に通知なし3者間ファクタリング
取引先に通知あり手数料の目安はファクット掲載各社の集計(2026-05-16時点)。実際の率は売掛先の信用力・金額・審査結果で変わります。
2社間ファクタリングは、自社とファクタリング会社の2社だけで完結します。売掛先には知らされません。売掛先からの入金はいったん自社の口座に入り、それをファクタリング会社へ渡します。
- 売掛先に知られずに使える
- 最短即日で資金化できる
- そのぶん手数料は高め(ファクット手数料指数 10.3%)
- 債権譲渡登記を求められることがあり、その費用(登録免許税と司法書士報酬)がかかる
3社間ファクタリングは、売掛先の承諾を得て、自社・売掛先・ファクタリング会社の3社で行います。支払期日には、売掛先がファクタリング会社へ直接払います。
- 手数料が安い(ファクット手数料指数 4.9%)
- ファクタリング会社の回収リスクが低いぶん、審査も通りやすい
- そのかわり売掛先に知られる
- 承諾の手続きに1〜2週間かかる
どちらにするかは、次の問いひとつで決まります。
「今回出す請求書の売掛先に、ファクタリングを使うことを伝えられますか?」
- 伝えられる(上場企業・官公庁・大手の子会社など、通知に抵抗がない相手)→ 3社間で、指数4.9%あたりの水準を狙えます。ただし承諾に1〜2週間かかります。
- 伝えられない(取引に響きそう、急いでいる、説明する余裕がない)→ 2社間で、指数10.3%あたりが目安です。こちらは最短即日です。
「3社間のほうが安いから、無理にでも伝える」という選び方はおすすめしません。仮に手数料率が6ポイント違うとしても、500万円の請求書で差は30万円です。取引先を1社失う損失は、その何倍にもなりえます。逆に、気軽に伝えられる相手なら、3社間で手数料を大きく下げられることもあります。

ろい
ここは誤解が多いところ。「安いから3社間」ではなく、売掛先に伝えられるかで決めてください。無理な通知で取引先を失うと、手数料の差より高くつきます。
種類がわかったら、自分の条件に合う会社を条件別の比較から探すと早いです。売掛先に知られたくないなら2社間ファクタリングに対応する会社の比較、時間に余裕があり手数料を抑えたいなら3社間ファクタリングに対応する会社の比較から見られます。数十万円以下の請求書なら少額の請求書に対応する会社、個人事業主の方は個人事業主が使えるファクタリング会社が候補です。
ファクタリングで入金されるまでの期間
2社間は最短即日、3社間は1〜2週間が目安
入金までの期間は、主に契約方式で決まります。2社間は売掛先の手続きを待たないので、早ければ申し込んだ当日に入金されます。ファクットの会社データでは、掲載サービスの約72%が最短即日入金に対応しています。3社間は売掛先の承諾が要るため、1〜2週間ほどかかります。銀行融資の2週間〜2ヶ月と比べると、どちらも早い手段です。
| 方式 | 入金までの目安 | 時間がかかる主な理由 |
|---|---|---|
| 2社間ファクタリング | 最短即日〜数日 | 書類確認・審査・契約手続き |
| 3社間ファクタリング | 1〜2週間ほど | 売掛先の承諾を得る手続き |
| 銀行融資(参考) | 2週間〜2ヶ月 | 決算書などをもとにした審査 |
即日入金を狙うなら書類をそろえて午前中に申し込む
「最短即日」は、条件がそろった場合の最短です。初めての利用は、本人確認や面談、書類の確認に時間がかかりやすくなります。書類に不足があると、その分だけ遅れます。審査が終わる時間によっては、振込が翌営業日になることもあります。急ぐときは、請求書・通帳のコピー・本人確認書類を先にそろえ、午前中に申し込むのが現実的です。オンラインで完結する会社や、AIで書類を読み取って審査を進める会社もあります。後者の仕組みと注意点は、AIファクタリングの仕組みと注意点で詳しく解説しています。
今日中に資金が必要なら、最短即日入金に対応するファクタリング会社の比較から候補を選べます。
ファクタリングと融資(銀行借入)の違い
買取型は債権の売却、融資は借入
ファクタリングは「売る」取引で、融資は「借りる」取引です。違いを表にすると、はっきりします。
| 項目 | ファクタリング(買取型) | 銀行融資 |
|---|---|---|
| 取引の性質 | 売掛債権の譲渡(売買) | 借入 |
| 審査で見るもの | 売掛先の信用力 | 自社の信用力 |
| 資金化スピード | 最短即日〜3営業日 | 2週間〜2ヶ月 |
| コスト | 手数料 2社間 10.3% / 3社間 4.9%(ファクット手数料指数・1回ごと) | 年利 1〜3%(継続) |
| 借金として計上 | されない | される |
| 信用情報 | 影響なし | 記録される |
| 返す義務 | なし(ノンリコース) | あり |
いちばんの違いは、審査で見るものです。自社が赤字でも、売掛先が上場企業や官公庁なら通ることがあるのです。だから銀行に断られた経営者でも、ファクタリングなら使える場合があります。そのかわり、コストは融資より高くなります。ただ、安いから良い、高いから悪い、という単純な話ではありません。まず「融資で間に合うか」「そもそも借りられるか」を確かめます。コストを比べるのは、その後です。

ファクタリングのメリット
支払期日前に資金を確保できる
最大のメリットは速さです。銀行融資は2週間〜2ヶ月かかります。2社間なら、申し込んだ当日に入金されることもあります(期間の目安は前の「入金されるまでの期間」で説明しました)。月末の支払いや給与日が迫っていても、支払期日を待たずに売掛金を現金にできます。
借入をせずに資金を確保できる
買取型は債権の売買なので、借入の枠を使いません。信用情報に載らず、決算書でもオフバランスです。そのため、今後の融資審査に響きません。担保や保証人も要りません。審査の中心は売掛先の信用力なので、赤字や税金滞納中でも使える可能性があります。銀行融資とは別の、「もう1本の資金の通り道」として並行して使えます。
契約によっては未回収リスクを移せる
ノンリコース(償還請求権なし)の契約なら、未回収のリスクをファクタリング会社に移せます。売掛先が倒産して払えなくなっても、あなたが買い戻す必要はありません。取引先の経営が不安なときは、資金化と同時にそのリスクも手放せます。ただし、これは契約しだいです。償還請求権あり(リコース)の契約では、このメリットはありません。
ファクタリングのデメリット
手数料や諸費用で受取額が減る
いちばんのデメリットはコストです。2社間の手数料指数(10.3%)は1回あたりの率です。支払期日まで1〜2ヶ月の請求書で使えば、年利に直すとかなりの水準になります。さらに手数料とは別に、事務手数料・債権譲渡登記費用・印紙代などがかかることがあります。手元に残る受取額は「請求書の額面 − 手数料 − 諸費用」です。また、調達できるのは売掛金の金額までです。請求書がなければ、そもそも使えません。
使い続けると資金繰りが悪化するおそれがある
もうひとつのデメリットは、便利なので使い続けてしまうことです。利益率5%の商売で毎月10%前後の手数料を払えば、利益は残りません。ファクタリングは困ったときの一手で、いつも使う道具ではありません。だからこそ、「使わないほうがいい場面」を先に決めておくのが現実的です。
- 利益率の低い事業で、毎月使う:使うのは月1回〜年に数回、急ぎのつなぎに限るのが合理的です。
- そもそも売掛金が生じないビジネス:飲食・小売など、その場で代金を受け取る事業には売るものがありません。日本政策金融公庫、補助金、前受金の活用など、別の手段を当たりましょう。卸先への掛け売りなど売掛金がある小売業なら、小売業向けファクタリング会社おすすめ15選で対応する会社を比べられます。
- 数千万〜億単位を、何年もかけて調達したい:ファクタリングは売掛金の額が上限で、短期の資金です。中長期の大きな資金は、銀行融資が基本です。
[roi:メリットより先に、使わない場面を決めておくのがコツです。依存から抜け出す手順は[ファクタリングをやめるには?にまとめています。]]

無料PDF特典
『ファクタリングのトリセツ』を無料プレゼント
申し込み・入金・精算まで監修者ろいが自ら体験した一次情報。メールアドレスの登録で、その場でダウンロードできます(PDFはメールにもお送りします)。
 監修者 ろい『ファクタリングのトリセツ』著者
ファクタリングの手数料の相場と内訳
手数料は契約方式と売掛先で変わる
「相場は5〜20%くらい」という大まかな幅だけでは、判断に使えません。ファクットは、掲載各社が公開している手数料をもとに、ファクット手数料指数を毎月算出しています。最新の指数は、2社間10.3%・3社間4.9% です。算出方法と推移も、手数料指数のページで公開しています。
下の表は、それ以外の公開条件を集計時点(2026-05-16)の229サービス で集計した数字で、その時点で固定しています。集計の詳しい内訳はファクタリングデータ白書2026にまとめています。
| 指標 | 値(2026-05-16時点・母数229サービス) |
|---|---|
| 集計対象 | 229サービス |
| 公表手数料 下限の中央値 | 3% |
| 公表手数料 上限の中央値 | 15% |
| 手数料レンジを明示している社の割合 | 約 82% |
| 金額シミュレーションを公開している社の割合 | 約 99% |
| 最短即日入金に対応 | 掲載サービスの約72% |
| 個人事業主に対応 | ほぼ全社が対応 |
| オンライン完結に対応 | 大半が対応 |
| 医療ファクタリング指数 | 約 0.5〜3% |
出典:ファクット掲載各社の公開条件をもとに編集部が集計(2026-05-16 時点・母数229サービス)。中央値は各社が公表する条件値にもとづく目安で、実際の手数料は売掛先の信用力・調達額・審査結果によって変わります。最新値は手数料指数をご覧ください。
手数料を左右するものは、大きく2つです。ひとつは契約方式(2社間か3社間か)です。手数料指数でも、3社間のほうが低い水準です。もうひとつは売掛債権の条件で、とくに売掛先の信用力です。自社も業者も同じでも、売掛先によって手数料は大きく変わります。
| 売掛先 | 2社間で当たりやすい帯(目安) |
|---|---|
| 上場企業 / 官公庁 / 大手の子会社 | 3〜8% |
| 中堅企業 / 業歴10年超 | 8〜12%(目安どおり) |
| 設立3年未満 / 個人経営 / 財務が見えにくい | 12〜18% |
取引先が何社かあるなら、「いちばん信用力の高い売掛先の請求書を選ぶ」だけで、手数料を下げやすくなります。中小企業あての500万円の請求書を1枚出すより、上場企業あての300万円の請求書を2枚出すほうが、手数料の合計が安くなることもあります。
医療・介護のファクタリングは、売掛先が公的機関です。そのためコストの構造がまったく違います。
| 指標 | 一般のファクタリング | 医療ファクタリング |
|---|---|---|
| 売掛先 | 民間企業 | 国保連・支払基金(公的機関) |
| 手数料の目安 | 指数 2社間10.3% / 3社間4.9% | 0.5〜3% |
| 未回収リスク | ある | ほぼゼロ |
500万円の請求書を売る場合で考えます。仮に医療で1.5%なら手数料は7.5万円、一般の2社間で10%なら50万円です。差は 40万円以上にもなりえます。病院・クリニック・調剤薬局・介護事業所を経営している方は、医療・介護ファクタリングの解説をご覧ください。
ろい
金額の大きい請求書より、信用力の高い売掛先の請求書を選ぶ。地味ですが、私が30社で学んだいちばん効いた節約術です。
手数料率だけでなく追加費用も確かめる
手数料率が低くても、追加費用を足すと割高になることがあります。ファクタリング会社は「手数料は〇%です」と率で示します。ですが実際の受取額からは、次のような費用も引かれることがあります。
| 費用項目 | 相場感 | かかる場面 |
|---|---|---|
| 事務手数料 | 0円〜数万円 | 業者による |
| 債権譲渡登記費用 | 登録免許税+司法書士報酬(内訳は下の登記の解説) | 2社間で求められやすい |
| 印紙代 | 200円(紙の契約書で契約金額1万円以上) | 紙の契約書を作るとき |
| 振込手数料 | 数百円〜千数百円 | 入金のとき |
率が低く見えても、登記費用や事務手数料を足すと、別の会社より高くなるのはよくあることです。なお、ファクタリングの手数料は非課税取引です。消費税を上乗せしてくる業者は、制度を誤解しているか、悪質です。
見積もりは受取額で比べる
見積もりは、率ではなく受取総額で比べてください。受取総額とは、額面から手数料と諸費用をすべて引いた、実際に振り込まれる金額です。掲載各社の 約99%が金額シミュレーションを公開しています(2026-05-16時点の集計)。見積もりを頼むときは、次の一文を必ず添えます。
「この金額のほかに、いっさい費用は発生しないという理解で大丈夫ですか。受取総額はいくらで提示いただけますか」
この返事をメールなどの文章で残しておけば、あとからの追加費用はほぼ防げます。複数社の見積書を並べるときも、見るのは率ではなく受取総額の欄です。いま使っている会社の手数料が高いと感じたら、ファクタリング会社の乗り換えガイドの手順で見直せます。
自分で何社も問い合わせる時間がないときは、一括見積もりを使う方法もあります。ファクットの一括見積もりは、条件に合う会社だけに最大3社まで依頼できます。受取総額を並べて比べたい方に向いています。
条件に合う会社だけ、最大3社に受取総額の見積もりを依頼

ファクタリングの審査と必要書類
売掛先の信用と請求書が本物かが確認される
ファクタリングにも審査はあります。ただし、銀行融資とは見るところが違います。中心になるのは自社の財務ではなく「売掛先の信用力」です。ファクタリング会社にとってのリスクは、売掛先が払うかどうかだからです。
審査でまず確認されるのは、次の2点です。
- 売掛先の信用力:上場企業・官公庁・業歴の長い会社ほど有利です
- 売掛債権の実在性:架空や水増しの請求書でないか。二重譲渡(同じ請求書を複数社に売ること)は犯罪です
そのため、自社が赤字でも、税金を滞納していても、審査に通る可能性はあります。ただし「審査なし」をうたう業者は危険です。理由は後半で説明します。
取引実績と必要書類も確認される
売掛先と債権に加えて、利用者側も見られます。
- 入金実績:その売掛先から、過去に予定どおり入金があるか(通帳で確認されます)
- 利用者本人の信頼性:本人確認と、面談やヒアリングでの受け答え
提出する書類は、一般に次の3点が基本です。
- 売却する売掛金の請求書
- 入金実績のわかる通帳のコピー(直近数ヶ月分)
- 代表者の本人確認書類
会社によっては、決算書(個人事業主なら確定申告書)や、売掛先との基本契約書も求められます。書類を少なくしたい方は、必要書類が少ない会社の比較から候補を探せます。


自分の条件で審査に通りそうな会社がわからないときは、ファクットのAI診断が使えます。業種や金額、急ぎ度などの状況を入れると、条件を満たす会社から最大3社を提案します。会社名や電話番号の入力は要りません。
状況を入れると、条件を満たす会社から最大3社を提案
ファクタリング会社の選び方10選
ファクタリング会社は数が多く、手数料の幅・入金の速さ・対応する金額は会社ごとに違います。「どこが一番か」より先に、「自分の条件に合うか」を順番に確かめるほうが失敗しません。私が30社以上を使って身につけた確認の順番を、10個にまとめました。
| 選び方 | 確認すること | この章で紹介する比較ページ |
|---|---|---|
| 1. 運営会社と実績 | 会社名・所在地・代表者・設立年 | 会社一覧と各社の詳細 |
| 2. 必要額 | 買取金額の下限と上限 | 大口対応の会社 |
| 3. 入金希望日 | 最短入金日と土日の対応 | 即日・土日対応の会社 |
| 4. 契約方式 | 2社間か3社間か | 前の章「種類」を参照 |
| 5. 手数料の示し方 | 手数料の幅とシミュレーションの公開 | 手数料が安い会社 |
| 6. 必要書類 | 決算書・確定申告書・通帳の要否 | 書類の条件別の会社 |
| 7. 手続きの方法 | オンライン完結か面談ありか | オンライン完結の会社 |
| 8. 自社の状況 | 赤字・税金滞納・法人か個人か | 状況別の会社 |
| 9. 債権の種類 | 注文書・診療報酬・介護報酬への対応 | 債権の種類別の会社 |
| 10. 口コミと実体験 | 利用者の評判と監修者の体験 | 口コミ・実体験レビュー |
1. 運営会社の情報と取引実績を調べる
最初に確かめるのは、実在する正規の事業者かどうかです。公式サイトに運営会社名・所在地・代表者名・設立年が書かれているかを見ます。登記上の法人が実在するか、取引実績や掲載実績があるかも確かめます。契約書を渡さない、「審査なし」をうたうといった危ないサインは、後半の「違法なファクタリング業者・給与ファクタリングの見分け方」でまとめています。
「大手なら安心」と考える方も多いですが、大手の定義は会社ごとにまちまちです。基準と確かめ方はファクタリングの大手と言える基準と確かめ方で詳しく説明しています。ファクタリング会社の一覧と各社の詳細ページでは、運営会社の情報と公開条件を1社ずつ確認できます。
2. 必要額に合う買取金額の会社を選ぶ
買取金額の下限と上限は、会社ごとに大きく違います。数万〜数十万円の請求書に強い会社と、数千万円以上の大口に強い会社は別です。まず、売りたい請求書の金額が対応範囲に入っているかを確かめます。
少額の請求書は、手数料率が高くなりがちです。反対に、大口は審査に時間がかかることがあります。数百万円を超える請求書なら、大口の請求書に対応するファクタリング会社から候補を探すと早いです。個人事業主は、ほぼ全社が対応しています。ただし下限金額が高い会社は、少額の請求書に向きません。
3. 入金希望日から逆算して選ぶ
「いつまでにお金が必要か」で、選べる会社は変わります。今日中に必要なら最短即日入金の会社を選びます。1〜2週間の余裕があれば、3社間で手数料を下げられます。
週末や連休の前は、とくに注意が必要です。土日に審査から振込まで対応する会社は限られます。土日に対応するファクタリング会社で、審査と振込の両方が土日に動くかを確かめてください。期限ごとの手段の使い分けは、資金調達方法の比較にまとめています。
4. 売掛先に伝えられるかで2社間か3社間かを決める
契約方式は、手数料の水準をいちばん大きく左右します。決め方は前の章「ファクタリングの種類」で書いたとおりです。売掛先に伝えられるなら3社間、伝えられないなら2社間です。
会社によっては、2社間しか扱わない、または3社間しか扱わないことがあります。候補を選ぶ前に、自分が使いたい方式に対応しているかを公式サイトで確かめましょう。
迷ったときは、売掛先ごとに分けて考えるのも手です。たとえば官公庁や大手企業あての請求書は3社間で、関係が浅い取引先あての請求書は2社間で、という使い分けです。両方に対応する会社なら、同じ窓口で相談できます。
5. 手数料の幅とシミュレーションを公開している会社を選ぶ
条件を前もってはっきり示してくれるかを見ます。目安は、手数料の幅を公開していて、金額のシミュレーションも試せるかです。掲載各社では、約82%が手数料レンジを明示し、約99%がシミュレーションを公開しています(2026-05-16時点)。
見積もりの段階で、受取総額を数字で示す会社を選んでください。償還請求権の有無や追加費用を聞いたとき、はっきり答えるかも大切です。手数料の上限が低い会社から探すなら、手数料が安いファクタリング会社が入口になります。提示された率が高すぎないかは、ファクット手数料指数と比べると判断しやすくなります。
6. 必要書類と審査の進め方で選ぶ
基本の書類は請求書・通帳のコピー・本人確認書類の3点です。ただし会社によっては、決算書や確定申告書も求められます。決算がまだ締まっていない、申告書がすぐに出せないといった事情があるなら、書類の少ない会社を選ぶと早く進みます。
- 決算書を出さずに申し込みたい:決算書なしで申し込めるファクタリング会社
- 確定申告書が手元にない個人事業主:確定申告書なしで使えるファクタリング会社
- 通帳のコピーを出しにくい事情がある:通帳なしで使えるファクタリング会社
書類が少ないぶん、別の確認(入出金明細の提出やヒアリングなど)が入ることもあります。何を代わりに出すのかを、申し込む前に聞いておきましょう。
7. オンライン完結か面談ありかで選ぶ
申込から契約まで、来店や面談なしで進められる会社が増えています。書類のアップロードと電子契約で終わるため、地方の事業者や、平日の日中に時間を取りにくい方に向いています。候補はオンライン完結のファクタリング会社から探せます。
一方で、契約時に面談(来社または訪問)を行う会社もあります。事情を口頭で説明したいときや、大きな金額を初めて売るときは、面談のある会社のほうが話が早いこともあります。どちらが良いかではなく、自分の状況で選んでください。
8. 赤字・税金滞納・法人か個人かなど自社の状況で選ぶ
審査の中心は売掛先の信用力です。そのため、自社が赤字でも、税金を滞納していても、使える会社はあります。ただし対応の姿勢は会社ごとに違うので、自分の状況をはっきり受け付けている会社から選ぶのが近道です。
- 決算が赤字:赤字決算でも相談できるファクタリング会社
- 税金や社会保険料を滞納している:税金滞納でも相談できるファクタリング会社
- 法人で、ある程度まとまった金額を売りたい:法人向けのファクタリング会社
- 初めてで審査が不安:審査が不安な方向けのファクタリング会社
「通りやすい」は、審査がないという意味ではありません。売掛先の確認をしない会社は、むしろ避けるべきです。
9. 売る債権の種類に対応しているかで選ぶ
ファクタリングで売れるのは、請求書の売掛金だけではありません。受注段階の注文書、診療報酬や介護報酬、電子記録債権(でんさい)なども対象になります。ただし、どれでも扱う会社は多くありません。
- 請求書を出す前の注文書で資金化したい:注文書ファクタリングに対応する会社
- 病院・クリニック・薬局の保険診療分:診療報酬ファクタリングに対応する会社
- 介護事業所の介護給付費:介護報酬ファクタリングに対応する会社
10. 口コミと利用者の実体験で確かめる
公開条件が同じでも、対応の速さやていねいさは会社ごとに違います。最後に、実際の利用者の声で確かめます。Googleマップの口コミを集計したファクタリング会社の口コミ・評判ランキングでは、良い口コミと気になる口コミの両方を読めます。
私が実際に使った会社の感想は、監修者ろいの実体験レビュー全件にまとめています。口コミは個人の体験なので、1件だけで判断せず、件数と傾向で見てください。こうして3社ほどにしぼり、受取総額を並べて比べましょう。そうすれば初めてでも、判断を誤りにくくなります。

比べる候補をまだ決めていないなら、手数料・入金スピード・口コミなどで総合的に選んだ一覧から始めると迷いません。
手数料・入金スピード・対応条件で比較
ファクタリングの利用手順(申込から入金まで)
売掛債権と必要書類を準備して申し込む
手続きはシンプルです。まず、売る売掛債権を決めます。取引先が何社かあるなら、いちばん信用力の高い売掛先の請求書を選ぶと、手数料を下げやすくなります。次に、請求書・通帳のコピー・本人確認書類の3点をそろえます。そしてオンラインか電話で申し込みます。複数社に同じ条件で見積もりを頼むのがコツです。オンライン完結の会社なら、書類はアップロードするだけです。
書類を出すと審査と見積もりがある
書類を出すと、審査を経て見積もりが届きます。見られるのは自社の財務より売掛先の信用力です。最短で当日中に結果が出る会社もあります。見積もりは率ではなく受取総額で出してもらい、追加費用がないことを文章で確かめます。このとき、受取総額の下限(これを下回ったら使わないという金額)を先に決めておくと、判断がぶれません。
契約すると買取代金が入金される
条件に納得したら、契約を結びます。契約書では、ノンリコース(償還請求権なし)を本文で必ず確認してください(確かめ方は次の章で説明します)。2社間なら、契約後に最短即日〜数日で買取代金が入ります。3社間は、売掛先の承諾を得てからの入金です。承諾には1〜2週間かかります。入金後の売掛先からの支払いは、方式で流れが違います。2社間なら自社の口座を通してファクタリング会社へ渡します。3社間なら売掛先がファクタリング会社へ直接払います。

入金後は仕訳と確定申告で処理する
ファクタリングを使ったら、会計の処理も必要です。買取型の手数料は、一般に「売上債権売却損」で処理することが多く、「支払手数料」で処理する実務もあります。どちらにするにせよ、毎回同じ科目で処理するのが大切です。2社間・3社間ごとの仕訳例はファクタリングの仕訳と勘定科目、個人事業主の経費処理はファクタリングと確定申告の経費処理で詳しく解説しています。迷うときは顧問税理士に確認してください。
ファクタリング契約で確認する項目(償還請求権・債権譲渡登記)
償還請求権と買戻し義務の有無を確かめる
契約書でいちばん大事なのは、償還請求権(リコース)と買戻し義務があるかどうかです。「償還請求権なし」と書かれていれば、正規のファクタリングです。売掛先が払えなくても、あなたが代わりに払う必要はありません。「あり」と書かれていれば、実質的な貸し付けです。売掛先が払えないとき、あなたが買い戻す義務を負います。
確かめ方は簡単です。契約書を「償還」「買戻」「リコース」で検索するだけで、数分で終わります。「リスクはこちらが負いますよ」という口頭の説明は当てにしないでください。必ず契約書の本文で確かめます。ノンリコースとウィズリコースの違いは、ファクタリングの償還請求権と見分け方で詳しく説明しています。
通知・承諾と債権譲渡登記の役割の違い
契約書には「通知」「承諾」「登記」という言葉も出てきます。どれも、債権を譲り受けたことを第三者に主張するための手続きです。ただし役割が違います。
- 売掛先への通知・承諾:債権を譲ったことを売掛先に知らせ、承諾を得る手続きです(民法第467条)。3社間ファクタリングはこれが前提で、売掛先はファクタリング会社へ直接払います。
- 債権譲渡登記:売掛先に知らせずに、譲渡の事実を法務局に登録する手続きです(動産・債権譲渡特例法)。2社間で、通知の代わりにファクタリング会社が求めることがあります。登録免許税と司法書士報酬がかかり、手数料とは別のコストになります。登記は誰でも閲覧できます。売掛先が調べれば、知られる可能性はゼロではありません。
2社間で登記が要るか、費用をどちらが持つかは会社によって違います。見積もりの段階で確かめましょう。登記の詳しい仕組みと費用の内訳は債権譲渡登記の条件・費用と取引先に知られるリスクで書いています。
貸付けにあたるかは契約名ではなく実態で決まる
「ファクタリング契約」という名前でも、貸付けにあたるかどうかは契約の名前ではなく取引の実態で決まります。金融庁は、注意を呼びかけています。償還請求権があるなど、回収のリスクを利用者が負う取引は、貸金業にあたるおそれがあるという内容です。また金融庁は、契約書にノンリコースの規定があるかという形式だけでなく、経済的な実態に照らして判断されるとしています。貸金業の登録がない業者がこうした取引をすれば、法律違反になる可能性があります。
ファクタリングの契約前チェックリスト
見積もりに納得しても、署名の前にもう一度だけ手を止めてください。契約書と見積書を並べ、次の11項目を上から順に確かめます。1つでも「危ないサイン」に当てはまったら、その場で契約せず、説明を文章で求めましょう。
| 確認項目 | 確認する場所 | 危ないサイン | 根拠を詳しく解説した記事 |
|---|---|---|---|
| 契約書の名称と目的 | 表題と第1条 | 「金銭消費貸借」「貸付」などの文言がある。名称と中身が合わない | 違法との境目と見分け方 |
| 償還請求権・買戻し義務 | 「償還」「買戻」「リコース」の条項 | 売掛先が払わないとき、利用者が買い戻す・代わりに払う定めがある | 売掛先が倒産したときのノンリコースの扱い |
| 手数料の内訳 | 見積書と契約書の金額欄 | 率だけで内訳がない。事務手数料などが後から足される | 手数料の相場と諸費用の内訳 |
| 受取総額 | 見積書と契約書 | 受取総額が書面にない。口頭の金額と違う | 前の章「見積もりは受取額で比べる」 |
| 債権譲渡登記の有無と費用負担 | 登記の条項と見積書 | 登記をするか、費用を誰が持つかが書かれていない | 債権譲渡登記の条件と費用 |
| 売掛先への通知の条件 | 通知・承諾の条項 | 2社間なのに、どんなときに売掛先へ通知するかが書かれていない | 取引先や銀行に知られる経路と回避策 |
| 消費税の扱い | 見積書 | 手数料に消費税が上乗せされている | 非課税取引(前の章で説明) |
| 回収金を渡す期日 | 2社間の支払条項 | 売掛先からの入金予定日と、業者へ渡す期日が合っていない | 申込から入金までの流れ |
| 契約書の控え | 契約後の手元 | 控えを渡さない。写真も撮らせない | 悪質業者からの安全な乗り換え方 |
| 同じ請求書の申込状況 | 自社の管理表 | 同じ請求書を複数社と契約手続きに進めている | 乗り換え前チェックリスト |
| 運営会社の情報 | 契約書の当事者欄と公式サイト | 社名・所在地・代表者名が公式サイトと違う | 大手と言える基準と確かめ方 |
契約書は名称ではなく条項で確かめる
前の章で説明したとおり、貸付けにあたるかは契約の名前ではなく、取引の実態で決まります。「債権譲渡契約書」「債権売買契約書」と書かれていても、中に買戻しの義務があれば話は別です。表題だけを見て安心せず、条項を読んでください。
いちばん効くのは、契約書のPDFや紙を「償還」「買戻」「リコース」「連帯保証」で探すことです。見つかったら、その条文がどんな場面で使われるのかを担当者に聞き、答えをメールでもらいます。
見積書と契約書の金額を突き合わせる
見積書の受取総額と、契約書に書かれた買取代金・手数料・諸費用の合計が一致しているかを確かめます。ずれていたら、その差が何の費用なのかを必ず聞きます。登記費用や事務手数料が、契約の直前に初めて出てくることがあるからです。
あわせて、手数料が相場から外れていないかも見ておきます。提示された率をファクット手数料指数と並べれば、高すぎる見積もりに気づけます。
同じ請求書を複数社と契約に進めない
見積もりを複数社から取るのは、良い比べ方です。取材した運営会社からも、相見積もりを肯定する回答がありました。ただし、同じ請求書で2社以上と契約するのは二重譲渡です。トラブルの元になるうえ、刑事責任を問われるおそれもあります。
比べるのは見積もりまでにして、契約は1社に絞ります。今の会社から乗り換えるときは、進行中の取引と登記の扱いを先に整理してください。
署名の前に担当者へ聞く5つの質問
チェックリストで気になる点がなくても、次の5つは担当者に直接聞いておくと安心です。答えはメールなど文章でもらいます。
- 受取総額はいくらですか:手数料と諸費用をすべて引いた、振り込まれる金額を確かめます。
- 売掛先が払えなかったとき、私に支払いの義務はありますか:償還請求権と買戻し義務の有無を、口頭ではなく契約書の条文で示してもらいます。
- 債権譲渡登記はしますか。費用はどちらが持ちますか:登記の有無と負担者、金額の目安を聞きます。
- どんなときに売掛先へ通知しますか:2社間で、通知に切り替わる条件を確かめます。
- 契約書の控えはいつもらえますか:署名した契約書の控えを必ず受け取ります。
この5つにすぐ、はっきり答えられる会社なら、契約後のトラブルはかなり減らせます。答えがあいまいなら、その会社は候補から外してかまいません。
違法なファクタリング業者・給与ファクタリングの見分け方
偽装ファクタリング(ヤミ金融)のサインを知る
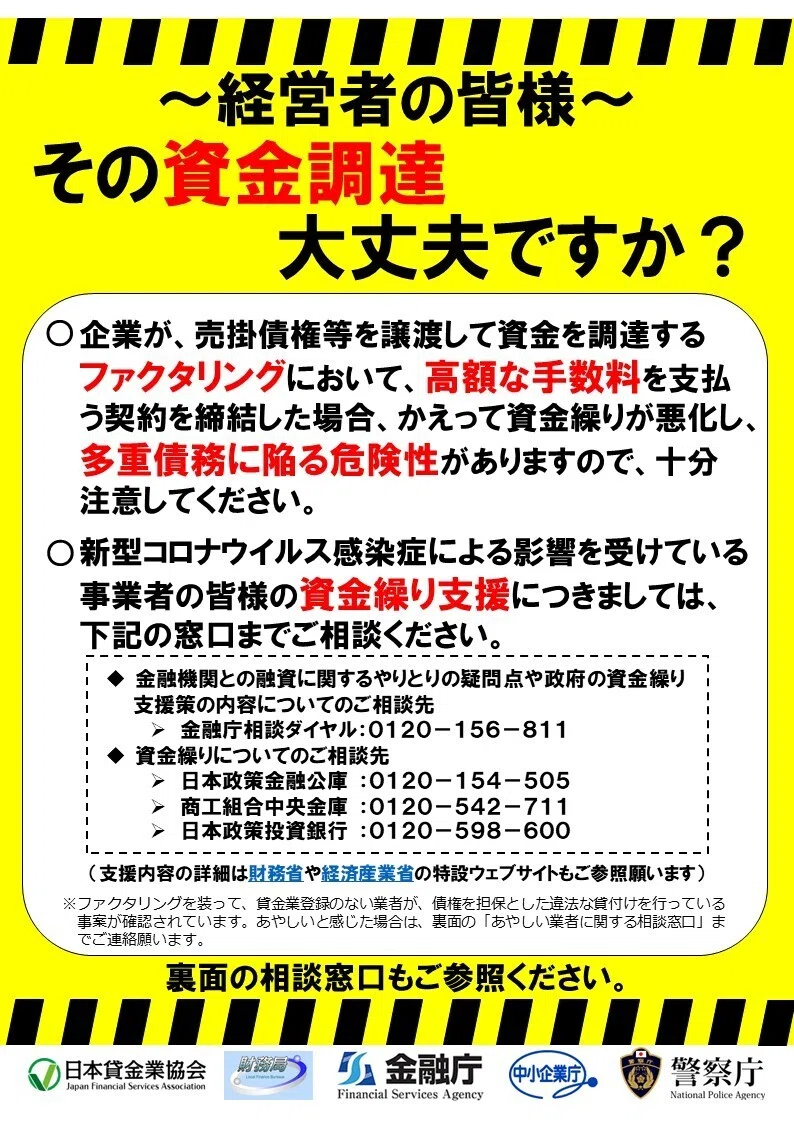
金融庁の注意喚起によると、ファクタリングを装って高金利の貸付けを行うヤミ金融業者が確認されています。次のどれかに当てはまる業者は、すぐに候補から外してください。
- 買取代金が債権の額に比べて著しく低い:金融庁が偽装ファクタリングの疑いがあると例示しているケースです。
- 売掛先から集金できなかったら、買い戻すか自分のお金で払う約束になっている:金融庁は、こうした取引は貸金業にあたるおそれがあるとしています。
- 契約書を渡さない・控えをくれない:正規の業者なら、契約書がないことはありえません。
- 手数料に消費税を上乗せしてくる:ファクタリングは非課税取引です。
- 「審査なし・誰でもOK」をうたう:審査(売掛先の確認)をしないのは、売買の形を借りた貸し付けの疑いがあります。
「ファクタリングは怪しいのでは」と不安な方は、合法である根拠と危険な業者の見分け方をファクタリングは怪しい?違法との境目と見分け方で詳しく解説しています。
給与ファクタリングは事業者のファクタリングとは別物
給与ファクタリングは、個人の給料を買い取るとうたうサービスです。最高裁判所は2023年(令和5年2月)に、給与ファクタリングは貸金業法・出資法でいう「貸付け」にあたると判断しました。実質の年利が数百〜数千%になるケースもあります。金融庁も、通常は個人がファクタリングを使う機会はないとして、給与ファクタリングによるヤミ金融に注意を呼びかけています。「ファクタリング」で検索すると、給与ファクタリングや無登録業者の広告が混ざることがあります。事業者どうしのファクタリングと混同しないでください。
困ったときの相談先
怪しい業者と契約してしまった、取立てが厳しいといったときは、ひとりで抱え込まないでください。金融庁の注意喚起ページでは、次のような相談先が案内されています。
- 金融庁 金融サービス利用者相談室:一般的な相談や情報提供の窓口です。
- 警察:悪質な取立ての被害に遭ったときの相談先です(警察相談専用電話「#9110」)。
- 弁護士:契約が貸付けにあたるかなど、法律の判断が必要なときの相談先です。
すでに契約している業者から抜け出したいときは、悪質・違法ファクタリング業者からの安全な乗り換え方の手順が参考になります。
業種別・状況別のファクタリングの使い方
ファクタリングの使いどころは、業種によって違います。誰が売掛先になるか、どの支払いが先に来るか、入金までどれくらい待つかが業種ごとに違うからです。まず全体を表で見てから、自分の業種の項目を読んでください。
| 業種 | 主な売掛先 | 資金が足りなくなる場面 | 条件で探せる比較ページ |
|---|---|---|---|
| 建設業 | 元請け・施主 | 材料費や外注費を払ってから、工事代金が入るまでが長い | 建設業向けファクタリング会社 |
| 医療・介護 | 国保連・支払基金 | 報酬の入金が請求から1〜2か月ほど後になる | 医療・介護向けファクタリング会社 |
| 運送業 | 荷主・元請けの運送会社 | 燃料費・人件費・車両費を先に払う | 運送業向けファクタリング会社 |
| IT・Web | 発注元の企業 | 納品・検収のあと入金まで待つ。外注費が先に出る | IT・Web業界向けファクタリング会社 |
| 広告・メディア | 広告主・代理店 | 媒体費や制作費を立て替える | 広告・メディア業向けファクタリング会社 |
| 人材派遣 | 派遣先の企業 | 給与の支払いが入金より先に来る | 人材派遣業向けファクタリング会社 |
| 製造業 | 発注元のメーカー | 材料の仕入れと加工が先、代金はあと | 製造業向けファクタリング会社 |
| 飲食業 | 掛け売りの取引先 | 現金売上は対象外。掛け売り分だけが対象 | 飲食業向けファクタリング会社 |
建設業:工事代金の入金待ちを埋める
建設業は、材料費や職人への外注費を先に払い、工事代金はあとから入る業種です。工事の完了から入金まで数か月かかることもあり、そのあいだの資金繰りが苦しくなりがちです。審査では元請けの信用力が見られるため、大手ゼネコンや公共工事の元請けからの請求書は評価されやすい傾向があります。出来高払いの扱いなど建設業ならではの注意点は、建設業ファクタリングの使い方と手数料で解説しています。
同じ工事業でも、処分費や重機の費用が先に出る解体業・産廃処理業のファクタリング、資材の立替と季節の波がある造園業・外構工事のファクタリングは、それぞれ別の記事にまとめています。
医療・介護・調剤薬局:公的機関向けの報酬を早める
医療・介護の報酬は、国保連や社会保険診療報酬支払基金といった公的機関が支払います。売掛先の信用力が高いため、一般のファクタリングより手数料が低い水準になります。調剤薬局は、調剤報酬の入金が翌々月になる構造があり、薬の仕入れが先行します。詳しくは調剤薬局のファクタリング活用法をご覧ください。
歯科は保険診療のレセプト債権に加えて、自費診療の売掛金もあります。歯科医院のファクタリングで整理しています。整骨院・接骨院の療養費は整骨院・接骨院のファクタリング、保育園や学童の委託費・給付費は保育園・学童保育のファクタリングで解説しています。
運送業・軽貨物ドライバー:燃料費と人件費の先払いに備える
運送業は、燃料費・ドライバーの人件費・車両の費用を毎月先に払います。一方で運賃の入金は翌月以降です。燃料の値上がりが続くと、この差がさらに広がります。業者の選び方は運送業向けファクタリングの比較にまとめています。
業務委託で働く軽貨物ドライバー(黒ナンバー)は、個人事業主として配送報酬を受け取ります。報酬の入金が翌月末〜翌々月になる一方、ガソリン代やリース料は先に出ていきます。軽貨物ドライバーのファクタリングで、仕組みと会社の選び方を説明しています。
IT・Web・広告:長い支払いサイトと外注費の立替
Web制作や広告の仕事は、納品から入金までの支払いサイトが長くなりがちです。そのあいだに、外注先への支払いや広告の媒体費を立て替えることもあります。案件が大きいほど、立替の負担も大きくなります。広告代理店・Web制作会社・デザイン事務所の使い方は、広告・Web制作業界のファクタリング活用法で解説しています。
人材派遣・警備・清掃:給与が先に出ていく業種
人の働きを売る業種は、給与を毎月先に払い、取引先からの入金はあとになります。売上が伸びるほど立て替える給与も増えるので、成長期ほど資金が足りなくなります。警備会社・清掃会社の事例は警備・清掃業界のファクタリング活用法、人件費の資金繰り全般は給与支払いと資金繰りの対策にまとめています。
飲食業・小売業・EC:掛け売りがある場合に限って使う
飲食店や小売店の店頭売上は、その場で代金を受け取るので、売る売掛金がありません。ファクタリングが使えるのは、ケータリングや卸先への掛け売りなど、請求書を出す取引がある場合です。利益率から見た手数料の許容ラインは、飲食店・飲食業のファクタリングの使い方で計算しています。
ネットショップは、モールの売上の入金を待つあいだに仕入れや広告費が先に出ていきます。EC事業者のファクタリングで、モール売上や企業向けの売掛金を早める方法を解説しています。
不動産・士業・農業・再生可能エネルギー
ほかの業種でも、請求書を出す取引があれば使えます。不動産会社の仲介手数料や、士業・コンサルタントの顧問料も、入金待ちの売掛金なら対象になります。
出荷から入金まで間がある農業は農業・農業法人のファクタリング、売電収入がある太陽光発電の事業者は太陽光発電のファクタリングで、それぞれの使い方を説明しています。
個人事業主・フリーランス・副業
個人事業主やフリーランスも、取引先への請求書があれば使えます。審査で見られるのは自分の規模より売掛先の信用力なので、法人でなくても申し込めます。条件と手数料の目安は、冒頭でも紹介した個人事業主向けの記事にまとめています。
会社員の副業で生じた売掛金も、対象になる場合があります。勤め先に知られるリスクや確定申告の注意点は、副業・複業の売掛金のファクタリングで解説しています。
赤字決算・税金滞納のとき
赤字でも税金を滞納していても、売掛先の信用力が高ければ審査に通る可能性はあります。ただし、税金や社会保険料の滞納には、先に検討したい公的な制度があります。分割での納付が認められる猶予制度です。申請の方法は税金・社会保険料の猶予制度とはにまとめています。猶予と並行して、足りない分だけをファクタリングでつなぐと、手数料の負担を小さくできます。
創業まもないとき・事業承継のとき
創業したばかりで決算書がない事業者も、売掛先がしっかりしていれば審査の対象になります。銀行の融資は実績が乏しいと時間がかかるため、最初の大きな仕事の外注費や仕入れを立て替えるときに使われます。ただし、毎月の運転資金をファクタリングに頼る形は避けましょう。仕入れや外注費の支払いと入金のずれを全体で見直す方法は、仕入れ・外注費の資金繰りガイドにまとめています。
決算期・繁忙期・急な資金不足のとき
決算期は、税金や賞与の支払いが重なります。支払いが集まる月は、資金繰り表に早めに書き込んでおくと備えられます。今月の支払いが間に合わないという緊急時は、資金ショートの緊急対策7選から、今日できる打ち手を確かめてください。
業種と状況を入れて候補をしぼりたいときは、ファクットAI診断で自分に合う会社を探す方法もあります。会社名や電話番号の入力は要りません。
2026年のファクタリングの最新動向
2026年は、ファクタリングをとりまく制度が大きく動いた年です。発注側の支払い方法を定めた法律が改正され、紙の手形も使えなくなる時期が近づいています。審査にAIを使う会社も増えました。主な動きを表にまとめます。
| 動き | 時期 | 事業者への影響 | 一次情報 |
|---|---|---|---|
| 下請法が改正され、取適法(中小受託取引適正化法)が施行 | 2026年1月1日 | 発注側が手形で支払うことが禁止。電子記録債権やファクタリングによる支払いも、支払期日までに満額の現金を得にくいものは禁止 | 公正取引委員会 |
| 紙の手形・小切手の交換を廃止 | 2027年3月末まで | 手形割引が使えなくなり、でんさいや振込へ移る | 全国銀行協会 |
| AIを使った審査の広がり | 近年 | オンラインで審査が早く進む会社が増えた | 各社の公式サイト |
| 偽装ファクタリングへの注意喚起 | 継続中 | 給与ファクタリングや、貸付けにあたる取引への警戒が続く | 金融庁 |
取適法の施行で発注側の手形払いが禁止に
2025年5月に下請法の改正法が成立し、2026年1月1日から施行されました。法律の名前も「下請代金支払遅延等防止法」から、「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」(通称:取適法)に変わりました(出典:公正取引委員会「中小受託取引適正化法(取適法)関係」)。
ファクタリングを使う側にとって大きいのは、支払い方法のルールです。公正取引委員会によると、改正法では支払手段としての手形払いが禁止されました。電子記録債権やファクタリングについても、支払期日までに代金に相当する金銭(手数料等を含む満額)を得ることが難しいものは禁止です。振込手数料を受注側に負担させることも禁止されました。
ほかにも、次のような点が変わりました(出典:公正取引委員会「取適法・振興法」特設ページ)。
- 価格の協議に応じないなど、代金を一方的に決めることの禁止
- 資本金の基準に加え、従業員数の基準でも対象になる(製造委託等は300人、役務提供委託等は100人が基準)
- 発荷主から運送事業者への運送の委託も、対象の取引に追加
規制されるのは、発注側(委託事業者)の支払い方法です。受注側の中小企業から見ると、手形で長く待たされる取引は減っていく方向です。それでも支払いサイトそのものが長い取引は残ります。入金を早めてもらう交渉の進め方は、支払いサイト短縮交渉の実践ガイドで解説しています。
紙の約束手形・小切手の交換が2027年3月末までに廃止
全国銀行協会は、2027年3月末までに紙の手形・小切手の交換を廃止するとしています。金融機関によっては、それより前に最終の振出期限を設けているところもあります(出典:全国銀行協会「紙の手形・小切手 利用廃止へ」)。
手形を受け取って割引で資金化していた会社は、別の手段に切り替える必要があります。主な移行先は、電子記録債権(でんさい)と振込です。でんさいは、ファクタリングや割引で支払期日前に資金化できます。移行の手順は前の章でも紹介した手形・小切手の廃止スケジュールの記事に、時系列でまとめています。
AIで審査するファクタリング会社が増えている
請求書や入出金の明細をAIで読み取り、オンラインで審査を進める会社が増えています。書類のアップロードだけで申し込め、審査結果が早く出やすいのが特長です。少額の請求書でも申し込みやすくなりました。
一方で、AIを使っていても審査はあります。見られるのは、通常の審査と同じく売掛先の信用力と請求書の実在性です。上限金額が低めの会社もあります。「AI」を名乗るだけの悪質な業者にも注意が必要です。仕組みと主な会社は、前の章で紹介したAIファクタリングの記事で解説しています。
制度の変化に合わせて見直したい4つのこと
制度が変わる時期は、資金繰りの前提を見直す良い機会です。ファクタリングを使う前に、次の4つを確かめておきましょう。
- 取引先ごとの支払い手段:手形で受け取っている取引先がないかを洗い出します。あれば、でんさいか振込への切り替えを相談します。
- でんさいの利用登録:受け取る側も、取引銀行を通じた登録が必要です。登録が済んでいないと、取引先が切り替えたときに受け取れません。
- 支払いサイトの長さ:手形がなくなっても、サイトが長いままなら資金繰りは楽になりません。短縮を相談できる取引先から話をします。
- 資金繰り表の更新:入金の時期が変わる取引を反映し、足りなくなる月を前もってつかみます。足りない月だけファクタリングを使う、という計画が立てやすくなります。
ろい
手形がなくなるのは、受け取る側にとっては良い変化です。ただ、切り替えの数か月は入金のタイミングがずれやすい。資金繰り表を1か月早めに見ておくと安心です。
ファクタリングと並ぶ短期資金の手段も比べる
すぐにお金が必要なとき、ファクタリングのほかにも選択肢があります。ノンバンクのビジネスローンは、売掛金がなくても借りられる短期資金です。ただし借入なので、信用情報に記録されます。違いはビジネスローンとファクタリングの違いで比べています。
入金を早めるのではなく、支払いを遅らせる方法もあります。取引先への支払いをクレジットカードで決済する「請求書カード払い」です。請求書カード払いの比較で、手数料と先延ばしできる日数を比べています。取引先に値引きを提示して早めに払ってもらう早期入金割引(売上割引)も、年率に直してファクタリングと比べる価値があります。
ファクットの調査・取材からわかったファクタリングの実態
ここまでの内容は、ファクット編集部の調査と取材、監修者の実体験にもとづいています。それぞれの調査で何がわかったのかを、元の記事とあわせて紹介します。
| 調査・取材 | 内容 | わかったこと | 詳しい記事 |
|---|---|---|---|
| ファクット手数料指数 | 掲載各社の公開手数料から毎月算出 | 2社間と3社間で手数料の水準がはっきり違う | ファクット手数料指数 |
| ファクタリングデータ白書2026 | 2026年5月時点の掲載サービスの公開データを集計 | 手数料の安さは「下限」だけでは測れない | データ白書2026 |
| 監修者の実体験 | ろいが30社以上を実際に利用 | 対応の速さや審査の進め方は、公開条件だけではわからない | ろいの実体験レビュー全件 |
| 運営会社への独自取材 | ファクタリング会社3社に書面で取材 | どの会社も、審査の中心は売掛先の信用力と回答 | 下の「運営会社への独自取材」 |
手数料指数でわかる2社間と3社間の差
ファクット手数料指数は、掲載各社が公開している手数料をもとに毎月算出している指標です。最新の値は、2社間10.3%・3社間4.9%です。この記事の手数料の目安は、すべてこの指数の最新値を表示しています。
指数のページでは、受け取った見積もりの率が相場から外れていないかを確かめられます。算出の方法と、月ごとの推移も公開しています。見積もりを受け取ったら、署名の前に一度だけ照らし合わせてください。
データ白書でわかった「下限の手数料」の落とし穴
ファクタリングデータ白書2026は、2026年5月時点で掲載していたサービスの公開データを、編集部が集計した調査レポートです。手数料・入金スピード・取引形態・必要書類・対応金額・業種を、数字で公開しています。
白書の結論のひとつは、手数料の安さは「下限」では測れないということです。「手数料1%〜」のような下限は、条件がそろった場合の最も低い値にすぎません。実際の率は、売掛先・金額・方式で決まります。比べるときは、上限と受取総額を見てください。
調査の数字を自分の判断に使うコツ
調査の数字は、あくまで多くの会社の公開条件を集めた目安です。自分の請求書に当てはめるときは、次の順番で使うと迷いません。まず手数料指数で、2社間・3社間それぞれの水準をつかみます。次に、届いた見積もりの率がその水準から大きく外れていないかを見ます。外れていたら、その理由(売掛先の規模、金額の小ささ、支払期日までの長さなど)を担当者に聞きます。
理由に納得できれば、その見積もりは妥当です。納得できなければ、別の会社の見積もりと受取総額で比べます。数字は判断の物差しで、答えそのものではありません。
監修者が30社以上を使ってわかったこと
監修者のろいは、創業のころから30社以上のファクタリング会社を実際に使ってきました。公式サイトには載らない、申込後のヒアリングの細かさや担当者の対応、書類の追加の有無を、会社ごとのレビューとして残しています。体験の一言レビューは、冒頭でも紹介した一言レビューの記事にもまとめています。
これまでの経験と考え方は、著書として1冊にまとめました。ろい著『ファクタリングのトリセツ』では、この記事の内容をさらに体系立てて説明しています。
運営会社への独自取材
ファクット編集部は、ファクタリング会社の運営会社に書面で取材し、回答をそのまま記事にしています。これまでに取材したのは次の3社です。
3社に共通していたのは、審査の中心が売掛先の信用力だという回答です。複数社から見積もりを取ることにも、3社とも肯定的でした。一方で、同じ請求書で複数社と同時に契約を進めることは、二重譲渡になるため厳禁です。取材では、複数の申込みがあると否決になりやすいという回答もありました。比べるのは見積もりまでにし、契約は1社に絞ってください。
ろい
取材でも実体験でも、結局たどり着く答えは同じでした。売掛先の信用力と受取総額。この2つを押さえれば、大きく外すことはありません。
ファクタリングの用語集
ファクタリングの契約書や見積書には、ふだん聞き慣れない言葉が出てきます。この記事に出てきた用語を、意味とあわせてまとめました。詳しい解説記事がある用語は、リンク先で確かめられます。
お金の流れに関する用語
| 用語 | 意味 |
|---|---|
| 売掛金 | 商品やサービスを納めたあと、取引先から代金を受け取る権利。ファクタリングで売る対象 |
| 売掛先 | 売掛金を払ってくれる取引先。審査で最も重く見られる |
| 支払いサイト | 締め日から実際に入金される日までの期間。長いほど資金繰りが苦しくなる |
| 運転資金 | 仕入れや人件費など、事業を回すために手元に必要なお金 |
| キャッシュコンバージョンサイクル | 仕入れに払ったお金が、売上として戻ってくるまでの日数 |
| 受取総額 | 請求書の額面から、手数料と諸費用をすべて引いた実際の入金額 |
契約と法律に関する用語
| 用語 | 意味 |
|---|---|
| 債権譲渡 | 売掛金などの債権を、ほかの人や会社に移すこと。民法に定めがある |
| 債権譲渡登記 | 債権を譲ったことを法務局に登録する手続き。2社間で求められることがある |
| 償還請求権 | 売掛先が払えないとき、利用者に支払いを求める権利。「なし」がノンリコース |
| ノンリコース | 償還請求権がない契約。売掛先が倒産しても、利用者は買い戻さなくてよい |
| 2社間ファクタリング | 利用者とファクタリング会社の2社で行う方式。売掛先には知らせない |
| 3社間ファクタリング | 売掛先の承諾を得て、3社で行う方式。売掛先が会社へ直接払う |
| 二重譲渡 | 同じ債権を2社以上に売ること。トラブルの元で、刑事責任を問われるおそれがある |
| 対抗要件 | 債権を譲ったことを、売掛先やほかの第三者に主張するための要件。通知・承諾や登記で備える(民法第467条) |
| 譲渡制限特約 | 売掛先との契約で、債権の譲渡を禁じたり制限したりする特約。特約があっても、債権の譲渡は効力を妨げられないと定められている(民法第466条第2項) |
| 買取型 | 売掛債権を売って、支払期日前に資金化する型。一般に「ファクタリング」と呼ぶのはこちら |
| オフバランス | 借入として決算書に載らないこと |
債権の種類と管理に関する用語
| 用語 | 意味 |
|---|---|
| 電子記録債権 | 電子的に記録して発生・譲渡する債権。代表的なものが「でんさい」 |
| 約束手形 | 決まった日に代金を払うと約束する紙の証券。2027年3月末までに交換が廃止される |
| 手形割引 | 支払期日前の手形を銀行などに買い取ってもらい、資金化すること |
| 注文書ファクタリング | 請求書を出す前の、注文書の段階で資金化する方式 |
| 保証ファクタリング | 資金化はせず、売掛金の未回収に備えて保証を受ける方式 |
| 与信 | 取引先にどこまで掛けで売ってよいかを見きわめること。実務の進め方は与信管理の実践ガイド |
| 買掛金 | 仕入れ代金のうち、まだ払っていない分。売掛金と対になる |
| 黒字倒産 | 利益は出ているのに、支払いに必要な現金が足りずに倒産すること |
| 売掛金の時効 | 一定期間請求しないと、売掛金を法的に回収できなくなる仕組み |
| 貸倒損失 | 売掛金が回収できなくなったときに計上する損失 |
ファクタリングに関するよくある質問
Qファクタリングとは何ですか?
Q2社間ファクタリングと3社間ファクタリングの違いは何ですか?
Qファクタリングと銀行融資の違いは何ですか?
Qファクタリングはどのような場面で使われますか?
Qファクタリングの申込から入金までの流れを教えてください。
Qファクタリングの手数料の相場はどれくらいですか?
Q手数料以外にかかる費用はありますか?
Qファクタリングの手数料を安く抑えるコツはありますか?
Qファクタリングの審査では何を見られますか?
Qファクタリングに必要な書類は何ですか?
Qファクタリングの審査に落ちることはありますか?
Qファクタリングは即日で入金されますか?
Q個人事業主でもファクタリングを利用できますか?
Q赤字や創業まもない事業でもファクタリングは使えますか?
Q少額の請求書でもファクタリングは使えますか?
Q土日祝日でもファクタリングで入金してもらえますか?
Qファクタリングは違法ではないのですか?
Q悪質なファクタリング業者はどう見分ければいいですか?
Q給与ファクタリングとの違いは何ですか?
Qファクタリングは信用情報に影響しますか?
Qファクタリングを使うと取引先に知られますか?
Qファクタリング会社を選ぶとき・比較するときは、どこを見ればいいですか?
Q初めてファクタリングを使うときは、どの会社を選べばいいですか?
Q自分に合うファクタリング会社を手早く知る方法はありますか?
Qオンライン完結型のファクタリングとは何ですか?
Q複数のファクタリング会社を同時に使えますか?
【まとめ】ファクタリングの仕組みと契約条件を理解して利用する
ファクタリングは、売掛債権を売って支払期日前にお金に換える(買取型)か、未回収に備える(保証型)仕組みです。買取型は借入ではないので、信用情報に載りません。審査の中心は売掛先の信用力です。そのかわり手数料は融資より高く、契約条件によっては実質的な貸し付けになります。1社目に問い合わせる前に、次の4つを紙かメモに書き出してください。
- [ ] 契約方式:2社間 / 3社間(売掛先に伝えられるかで決める)
- [ ] 出す請求書:いちばん信用力の高い売掛先の(金額)円
- [ ] 受取総額の下限:(金額)円(これを下回ったら使わない)
- [ ] ノンリコース確認:契約書本文の「償還請求権」の項を必ず読む
少なくとも3社の見積もりを並べたら、受取総額がいちばん大きい会社で進めます。それだけで、初めての利用でありがちな失敗の大半は避けられます。
比べる候補はおすすめのファクタリング会社15選から選べます。自分で何社も問い合わせる時間がなければ、条件に合う会社だけに最大3社まで依頼できる一括見積もりも使えます。
条件に合う会社だけ、最大3社に受取総額の見積もりを依頼
ろい
あとは1社目に問い合わせるだけ。この4つをメモに書いて、複数社の見積もりを並べれば大丈夫です。応援しています。
30社使ってきて、いちばんお伝えしたいことがあります。「ファクタリングの結果は、知識の量ではなく、申し込む前に決めた数字の正確さで決まる」ということです。この4つを毎回そろえるだけで、積み重なる差は数十万〜数百万円にもなります。
この記事の根拠と更新について:この記事は、執筆者ろいの実体験(30社以上の利用)と、ファクット編集部が掲載各社の公開条件を集計したデータ(2026-05-16時点・母数229サービス)にもとづいています。手数料の相場はファクット手数料指数(毎月算出)の最新値を表示しています。法令と注意喚起は、e-Gov法令検索の民法、金融庁「ファクタリングの利用に関する注意喚起」、公正取引委員会の取適法(中小受託取引適正化法)関係のページ、全国銀行協会「紙の手形・小切手 利用廃止へ」、国税庁「印紙税額の一覧表」を一次情報として確認しています。手数料や対応条件は、各社の都合や市況で変わります。契約の前には、必ず各社の最新情報と契約書の原本をご確認ください。この記事は情報提供を目的としたもので、特定の業者の利用をすすめるものではありません。最終更新:2026-10-27。